相続した実家が空き家のまま 2 年。売ればそれなりの金額になりそうだが、親が 40 年前に買った家で取得費が分からず、売却益に 20% 以上の税金がかかると聞いて止まっている。そんな方のために作られたのが「被相続人の居住用財産(空き家)を売ったときの特例」、いわゆる空き家の 3,000 万円控除です。
この特例は要件を満たせば譲渡所得から最大 3,000 万円を差し引けるため、多くのケースで税金がゼロになります。ただし「古い家を解体して更地で売る」「耐震改修して家付きで売る」「買主に解体か耐震をしてもらう」の3 つの売り方のどれを選ぶかで、費用も段取りも変わります。この記事では、要件を整理したうえで、どの売り方が得かの判断と、期限の数え方をまとめます。
要件の骨子は 4 つです。①昭和 56 年 5 月 31 日以前に建てられた一戸建て(区分所有は不可)、②相続開始から 3 年目の年末までに売る、③売却代金が 1 億円以下、④解体して売る・耐震基準を満たして売る・買主が翌年 2 月 15 日までに解体か耐震改修をする、のいずれか。適用できるのは2027 年 12 月 31 日までの譲渡で、相続人が 3 人以上なら控除は 2,000 万円です(出典:国税庁 タックスアンサー No.3306「被相続人の居住用財産(空き家)を売ったときの特例」)。
空き家の 3,000 万円控除の要件
国税庁のタックスアンサー No.3306 に沿って、家屋・売り方・期限の要件を整理します。
| 区分 | 要件 |
|---|---|
| 家屋 | 相続開始の直前に被相続人が一人で住んでいた家で、昭和 56 年 5 月 31 日以前の建築。区分所有建物(マンション・二世帯の区分登記)は対象外。要介護認定を受けて老人ホームに入所していた場合も、一定の要件で対象 |
| 売る人 | 相続または遺贈でその家と敷地を取得した相続人 |
| 売り方 | イ:耐震基準を満たす家として売る ロ:家を全部取り壊して敷地を売る ハ:家付きで売り、買主が譲渡の翌年 2 月 15 日までに耐震改修か取り壊しをする(2024 年 1 月 1 日以後の譲渡) |
| 利用の制限 | 相続から売却まで、事業・貸付け・居住に使っていないこと(解体後の敷地も同じ) |
| 期限 | 相続開始の日から 3 年を経過する日の属する年の 12 月 31 日まで。かつ 2027 年 12 月 31 日までの譲渡 |
| 金額 | 売却代金 1 億円以下(他の相続人の売却分や分割売却分も合算) |
| 控除額 | 最高 3,000 万円。相続人が 3 人以上なら一人あたり 2,000 万円 |
| 併用不可 | 取得費加算の特例など、同じ家屋・敷地に対する他の特例とは併用できない。親族など特別の関係がある人への売却は対象外 |
(出典:国税庁 タックスアンサー No.3306、No.3307「被相続人が老人ホーム等に入所していた場合の被相続人居住用家屋」)
解体か、耐震か、買主に任せるか|3 つの売り方の比較
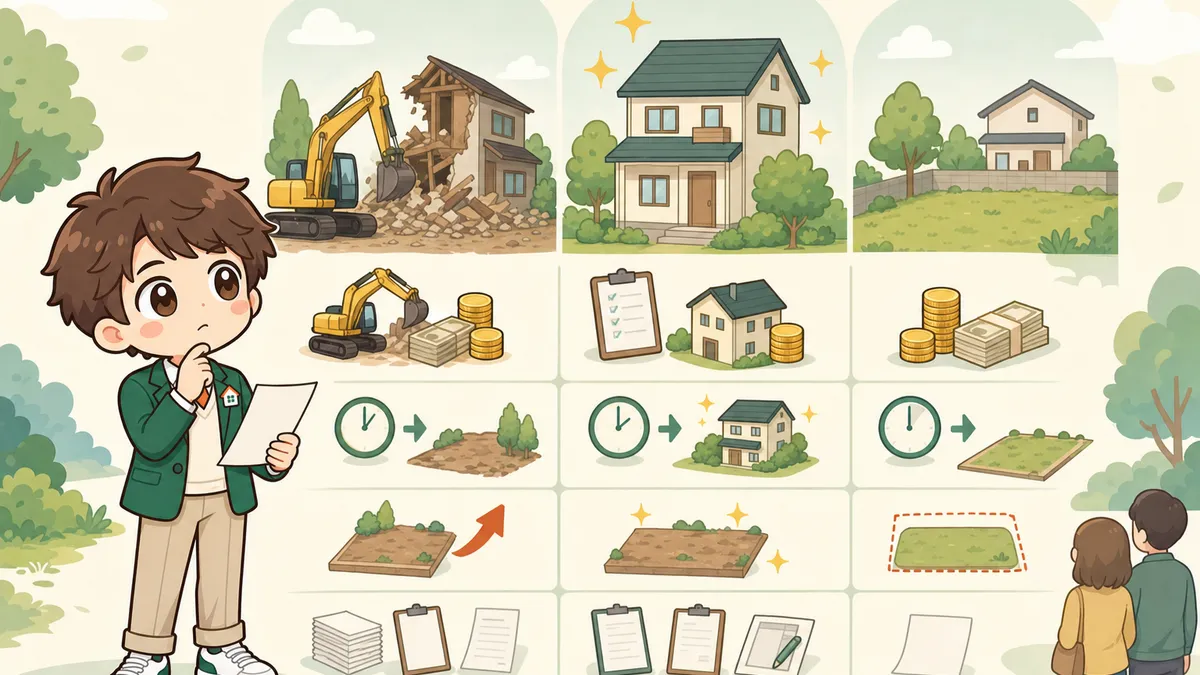
要件の中で売主が選べるのは「売り方」だけです。それぞれの費用・期間・向く物件を比べます。
| 項目 | ロ:解体して更地で売る | イ:耐震改修して家付きで売る | ハ:買主が解体か耐震をする |
|---|---|---|---|
| 売主の費用 | 解体費 100〜200 万円(木造 30 坪で 120〜180 万円が目安) | 耐震診断 10〜20 万円 + 改修 100〜300 万円以上 | 0 円(買主が負担。その分は価格に反映される) |
| 売却までの期間 | 解体 1〜2 か月 + 更地として販売 | 診断・工事 2〜4 か月 + 販売 | 最短。現状のまま売り出せる |
| 固定資産税 | 解体すると住宅用地の特例が外れ、翌年から最大 6 倍 | 特例が続く | 特例が続く |
| 必要書類 | 取壊し後の閉鎖事項証明書、市区町村の確認書 | 耐震基準適合証明書(譲渡前 2 年以内の調査)、確認書 | 買主の工事完了を証明する書類、売買契約書に工事の条項 |
| 向く物件 | 建物に価値がなく、土地として買う人が多い | 立地がよく、改修すれば住める | 買主が建て替え・リフォーム前提。地方や郊外の古家 |
2024 年 1 月 1 日以後の譲渡から使えるようになった「ハ」のルートは、売主が工事費を先に払わなくてよいのが利点です。ただし買主が翌年 2 月 15 日までに工事を終えなかった場合、特例が使えなくなるのは売主です。売買契約書に「買主は○年○月○日までに取り壊す(耐震改修する)」「完了後に証明書類を売主へ渡す」という条項を入れ、仲介会社に履行を管理してもらう必要があります。
どれが得か|判断の基準は「建物に値段が付くか」
一般には「解体して更地にした方が売れやすい」と言われますが、特例を使う前提なら必ずしもそうではありません。判断の軸は次の 3 つです。
- 建物に値段が付くか。昭和 56 年以前の木造は、一般的な査定では建物価値がほぼゼロです。買主が「土地」として見るなら、解体費を払って更地にするか、買主に解体を任せる(ハ)かの二択になります。耐震改修に 200 万円かけても売値が 200 万円上がることはまれで、イのルートが得になるのは立地がよく改修後に住む買主がいる場合に限られます。
- 売却までの期間と固定資産税。解体すると住宅用地の特例が外れ、土地の固定資産税が最大 6 倍になります。買主が決まる前に解体して 1 年以上売れ残ると、解体費に加えて税負担が増えます。買主が決まってから解体する、または買主に解体を任せる方が安全です。
- 相続人の数と期限。相続人が 3 人以上なら控除は一人 2,000 万円に下がります。それでも多くの実家は譲渡所得が 2,000 万円に収まります。期限(相続から 3 年目の年末、かつ 2027 年末)が近いなら、工事の期間が要らない「ハ」が現実的です。
結論として、建物を使う買主がいない古家は「買主に解体を任せて現状で売る(ハ)」か「買主が決まってから解体する(ロ)」が得なことが多く、耐震改修(イ)は立地がよい物件の限られた選択肢です。どのルートでも、先に査定を取って「土地として買う人がいるか、家を使う人がいるか」を確かめるのが最初の一歩です。
税金はいくら変わるか|計算例
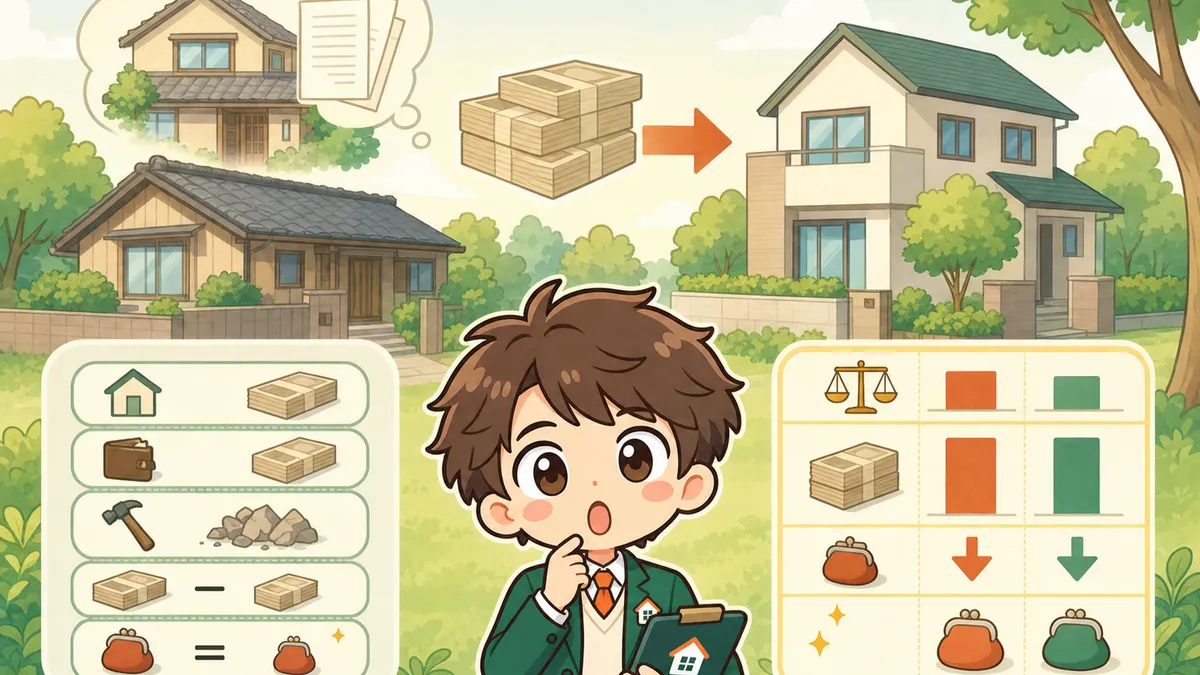
相続した実家(昭和 55 年築・土地付き)を 2,500 万円で売った例です。親が買ったときの契約書が無く、取得費は売却代金の 5%(概算取得費)で計算します。
| 項目 | 特例なし | 特例あり(ロ:解体して売却) |
|---|---|---|
| 売却代金 | 2,500 万円 | 2,500 万円 |
| 取得費(概算 5%) | 125 万円 | 125 万円 |
| 譲渡費用(仲介手数料・解体費など) | 90 万円 | 240 万円(解体費 150 万円を含む) |
| 譲渡所得 | 2,285 万円 | 2,135 万円 − 控除 3,000 万円 = 0 |
| 税額(所得税・住民税・復興特別所得税 20.315%) | 約 464 万円 | 0 円 |
| 手残り | 約 1,946 万円 | 約 2,260 万円 |
解体費 150 万円を払っても、税金 464 万円がゼロになるので手残りは 300 万円以上増えます。この差があるため、「解体費がもったいない」と特例を諦めるのは損になりがちです。なお税率は相続した親の所有期間を引き継ぐため、5 年超の長期譲渡所得(20.315%)になるのが普通です。
取得費加算の特例(相続税を払った人が相続税額の一部を取得費に加える特例)とは併用できません。相続税を納めている場合は、どちらが有利か税理士に試算してもらってください。空き家の控除の方が大きいことがほとんどですが、相続税額が大きい場合は逆転します。
期限の数え方と、見落としやすい要件
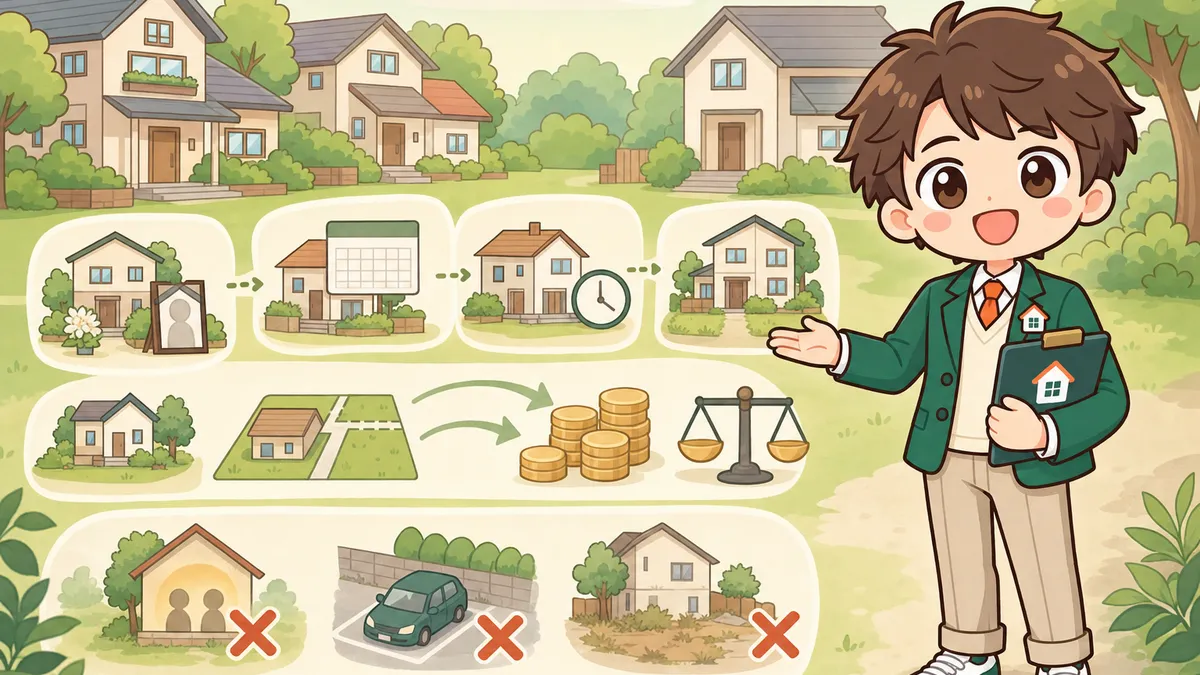
- 相続から 3 年目の年末。2024 年 6 月に相続が開始した場合、3 年を経過する日は 2027 年 6 月、その年の 12 月 31 日が期限です。
- 特例そのものの期限は 2027 年 12 月 31 日。2025 年以降の相続は、3 年目の年末より先にこちらが来ます。延長の要望は出ていますが、現時点では 2027 年末までの譲渡が対象です。
- 1 億円は合算で判定。兄弟で分けて売った分、敷地を分筆して時期をずらして売った分も合算します。超えると特例が使えず、超えた日から 4 か月以内に修正申告が必要です。
- 相続後に貸したり住んだりしない。一時的に親族が住む、月極駐車場にする、といった利用があると対象外です。
- 母屋と離れがある敷地。床面積の割合で按分した部分だけが対象になります。
手続きの流れ|確認書の取得から確定申告まで
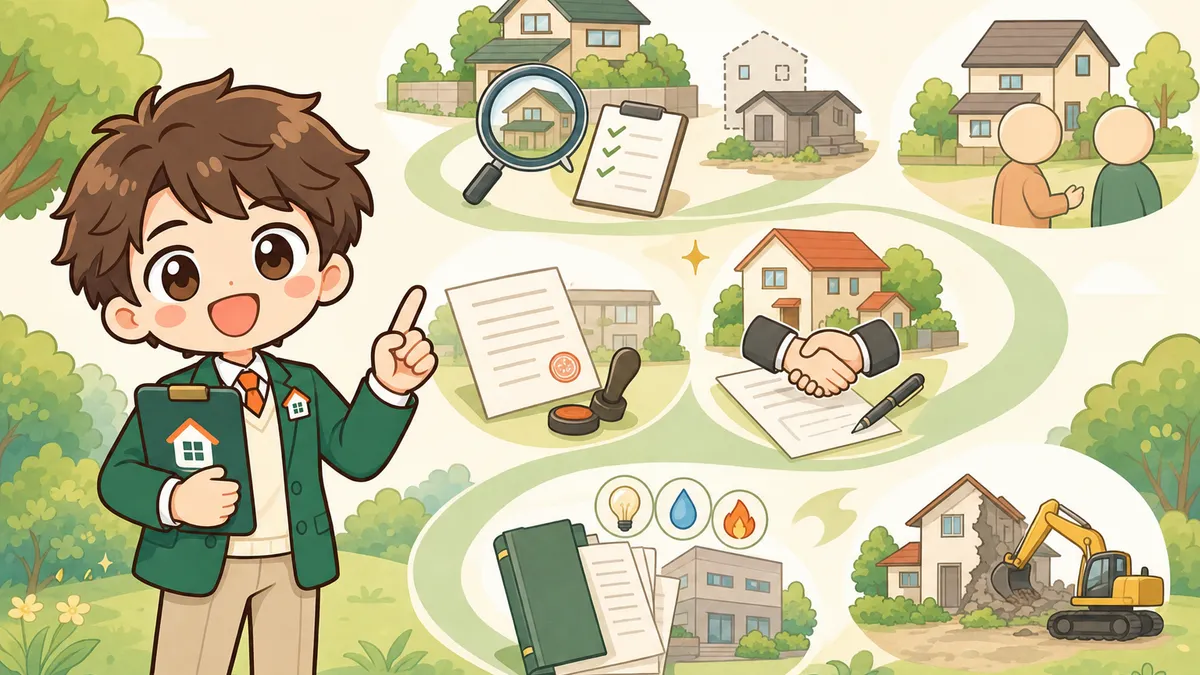
査定を取り、売り方(解体・耐震・買主任せ)を決める
解体の前に査定を取ってください。買主が解体を引き受ける条件で売れるなら、解体費と解体後の固定資産税の負担がなくなります。
相続登記を済ませる
特例を使うのは相続人なので、名義を相続人に移しておく必要があります。相続登記の義務化と売却前の段取りを参照してください。
売買契約(ハのルートは工事の条項を入れる)
買主に工事を任せる場合は、期限と証明書類の引き渡しを契約書に明記します。
市区町村で「被相続人居住用家屋等確認書」を取る
被相続人が一人で住んでいたこと、相続後に使っていないことを市区町村が確認する書類です。電気・ガスの閉栓証明や、解体した場合は閉鎖事項証明書を添付します。発行に 1〜2 週間かかります。
売却した翌年の 2 月 16 日〜3 月 15 日に確定申告
譲渡所得の内訳書、登記事項証明書、売買契約書の写し、確認書、耐震基準適合証明書または取壊しの証明書類を添えて申告します。税額がゼロでも申告しないと特例は使えません。
※ イエサテーに寄せられた声をもとにした例です。
解体する前に、古家付きのままいくらで売れるか、買主に解体を任せる条件で売れるかを地域の会社 3 社で比べられます。
無料で査定額を調べる解体補助金と、放置した場合の税金もあわせて考える
解体して売る場合、市区町村の空き家解体補助金(補助率 1/3〜1/2、上限 30〜100 万円が中心)を使える可能性があります。昭和 56 年 5 月 31 日以前の建築という条件は特例と重なるので、両方を使える物件は多いです。自治体ごとの金額と条件は空き家の解体補助金はいくら?自治体例と条件にまとめています。
一方で、特例の期限を待たずに放置すると、管理不全空家の勧告で住宅用地の特例が外れ、固定資産税が上がります。空き家を持ち続けるリスクと売却以外の選択肢は空き家の売却で、相続した家の売却全体の流れは相続した家の売却で解説しています。
よくある質問
Q. 相続した家がマンションです。この特例は使えますか?
A. 使えません。区分所有建物として登記されている建物は対象外です。一戸建てでも、二世帯住宅で区分登記している場合は対象外になります。
Q. 親が老人ホームに入っていて、亡くなる直前は空き家でした。対象になりますか?
A. 要介護認定などを受けて入所し、入所の直前まで一人で住んでいた家であれば、入所後にその家を貸したり他の人が住んだりしていない限り対象になります(タックスアンサー No.3307)。
Q. 解体費は譲渡費用に入りますか?
A. 売るために解体した場合は譲渡費用に含められます。特例で譲渡所得がゼロになる場合でも、計算上は差し引けるので申告書には記載します。
Q. 買主が期限までに解体しなかったらどうなりますか?
A. 特例が使えなくなり、売主に譲渡所得税がかかります。契約書に工事の期限と違約時の扱いを書き、仲介会社に完了の確認をしてもらってください。
Q. 相続人が 3 人で、1 人だけが売る場合の控除額は?
A. 家と敷地を相続した相続人の数で判定します。3 人で共有相続して 1 人の持分だけ売る場合も、相続人が 3 人なので控除は 2,000 万円です。1 人が単独で相続して売る場合は 3,000 万円です。
Q. 確定申告を忘れました。あとから特例を使えますか?
A. 期限後申告でも特例の適用は認められる扱いですが、無申告加算税や延滞税がかかることがあります。気づいた時点で早めに税務署へ相談してください。
この記事のまとめ
- 昭和 56 年 5 月 31 日以前の一戸建てを相続し、3 年目の年末まで(かつ 2027 年末まで)に 1 億円以下で売れば、譲渡所得から最大 3,000 万円(相続人 3 人以上は 2,000 万円)を控除できる
- 売り方は「解体して売る」「耐震改修して売る」「買主が翌年 2 月 15 日までに解体か耐震をする」の 3 つ。古家は買主任せか、買主が決まってからの解体が得になりやすい
- 解体費 150 万円を払っても、税金 460 万円がゼロになれば手残りは 300 万円以上増える。「解体費がもったいない」で諦めない
- 市区町村の確認書と確定申告が必須。税額ゼロでも申告しないと特例は使えない。取得費加算の特例とは併用不可